
BHIM Bharat's Own Payments App
- 98.00المراجعات
- 4.4
- المطوّر
- National Payments Corporation of India (NPCI)
- تاريخ الإصدار
- 14/10/2025
لقطات الشاشة
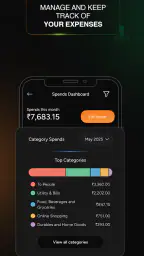
بعد تثبيت BHIM وتجربته في الاستخدام اليومي، وجدته تطبيقًا ماليًا يركز على مهمة واضحة: تنفيذ المدفوعات عبر UPI، وإعادة شحن الخدمات، وتسديد الفواتير من مكان واحد. لا يحاول أن يكون تطبيقًا مصرفيًا شاملًا أو محفظة مليئة بالعروض، وهذه البساطة هي سبب قوته الأساسي، لكنها أيضًا تضع له حدودًا مهمة يجب معرفتها قبل الاعتماد عليه كأداة الدفع الرئيسية.
التطبيق من تطوير National Payments Corporation of India (NPCI)، وهو متاح مجانًا ومصنف ضمن الشؤون المالية، مع تصنيف عمري PEGI 3. يصلح لمن يريد طريقة مباشرة لإرسال الأموال أو الدفع لدى المتاجر، خصوصًا إذا كان يفضل التعامل مع واجهة أقل ازدحامًا من بعض البدائل. أما من يبحث عن برامج مكافآت كثيرة، أو إدارة مالية شخصية متقدمة، أو خدمات مصرفية واسعة، فقد يجد خيارات أخرى أنسب.
طريقة الاستخدام اليومية التي تجعل التطبيق عمليًا
الفكرة الأساسية في BHIM بسيطة: أفتح التطبيق، أختار نوع العملية، أحدد جهة الدفع أو أدخل بياناتها، ثم أراجع المبلغ وأكمل باستخدام رمز UPI PIN. هذا المسار مناسب للمواقف التي لا أريد فيها البحث بين صفحات كثيرة، مثل دفع مبلغ لمتجر صغير أو تحويل قيمة طلب إلى شخص أعرفه.
في أول استخدام، من المهم التعامل مع إعداد الحساب بهدوء بدل محاولة تنفيذ دفعة بسرعة. أتحقق من رقم الهاتف المرتبط بالحساب البنكي، وأراجع الحساب الذي سيُستخدم عند وجود أكثر من حساب، ثم أتأكد من أن رمز UPI PIN حاضر في ذهني. هذه الخطوات ليست مثيرة، لكنها تمنع أكثر الأخطاء إزعاجًا: اختيار الحساب الخطأ أو التوقف عند نقطة المصادقة عندما أكون أمام البائع.
في سيناريو واقعي، يمكنني استخدامه في متجر لا يقبل النقد بسهولة. أمسح رمز الدفع أو أختار وسيلة الدفع المناسبة، أراجع اسم المستلم والمبلغ، ثم أؤكد العملية. النصيحة الأهم هنا هي عدم الاكتفاء برؤية اسم مختصر أو صورة الحساب؛ أراجع المبلغ والجهة قبل إدخال الرقم السري. السرعة مفيدة، لكن مراجعة قصيرة أفضل من محاولة استرداد تحويل أُرسل إلى الطرف الخطأ.
إرسال المال إلى شخص يحتاج إلى العادة نفسها. إذا كان المستلم موجودًا أمامي، يكون الدفع عبر رمز المتجر أو معرف UPI عمليًا. وإذا كنت أتعامل مع شخص متكرر، أحتفظ ببياناته بالطريقة التي يوفرها الهاتف أو أستخدم مسارًا ثابتًا داخل التطبيق بدل كتابة التفاصيل من جديد كل مرة. لا أتعامل مع أي اختصار على أنه بديل عن فحص اسم المستلم، لأن الخطأ في التحويل ليس مثل خطأ في إدخال كلمة بحث.
إعادة الشحن ودفع الفواتير يضيفان قيمة واضحة للتطبيق، لكنهما يحتاجان إلى مراجعة مختلفة عن الدفع في المتجر. قبل التأكيد، أتأكد من رقم الهاتف أو رقم العميل أو الحساب المرتبط بالخدمة، ومن نوع الباقة أو الفاتورة التي ظهرت. أحيانًا يكون الخطأ في رقم واحد كافيًا لتوجيه العملية إلى حساب آخر، لذلك لا أعتبر تعبئة الحقول بسرعة إنجازًا حقيقيًا.
أحب في هذا النوع من الاستخدام أن BHIM لا يجبرني على تحويل كل يومياتي المالية إلى نظام معقد. يمكنني فتحه عندما أحتاج إلى دفعة محددة ثم الخروج. هذه نقطة جيدة لمن لا يريد متابعة عروض أو أرصدة ترويجية أو أقسام ترفيهية. في المقابل، من يريد رؤية مصروفاته في رسوم بيانية أو تقسيمها إلى ميزانيات قد يحتاج إلى تطبيق إضافي، لأن وظيفته الأساسية هي الدفع لا التحليل المالي.
يظهر انتشار التطبيق في حصوله على متوسط 4.4 من 5 مع أكثر من مليون تقييم، كما تجاوز عدد تثبيته 100 مليون. هذه الأرقام تعطي انطباعًا عن حضوره الواسع، لكنها لا تعني أن تجربته ستكون متطابقة على كل هاتف أو مع كل بنك. نجاح العملية يعتمد أيضًا على البنك، واتصال الشبكة، وإعدادات الجهاز، وليس على التطبيق وحده.
إعدادات أراجعها قبل الاعتماد عليه
أبدأ بمراجعة الحساب البنكي الافتراضي، خصوصًا إذا كان لدي أكثر من حساب مرتبط بخدمة UPI. اختيار الحساب الصحيح يوفر عليّ تصحيحًا لاحقًا، ويمنع خروج الدفعات اليومية من حساب مخصص للادخار أو من حساب لا أستخدمه عادة. لا أترك هذه النقطة للصدفة، بل أراجعها بعد أي تغيير مصرفي أو إضافة حساب جديد.
بعد ذلك أراجع طريقة الدخول والمصادقة المتاحة في الجهاز. أريد أن يكون فتح التطبيق سريعًا، لكنني لا أتنازل عن حماية الهاتف ورمز UPI PIN. أتعامل مع الرقم السري كوسيلة لإتمام العملية، لا ككلمة مرور أشاركها مع موظف متجر أو قريب أو أي شخص يدعي أنه يحتاجها للمساعدة. أي طلب لهذا الرمز علامة تستحق التوقف فورًا.
أفحص أيضًا إشعارات التطبيق وإشعارات البنك إن كانت مفعلة على هاتفي. وجود إشعار واضح بعد الدفع يساعدني على ربط العملية بالمبلغ والوقت، كما يجعل اكتشاف أي حركة غير مألوفة أسرع. لا أعتمد على شاشة نجاح واحدة إذا كان الاتصال متذبذبًا؛ أتحقق من سجل العملية أو من إشعار البنك قبل تكرار الدفع، لأن الضغط المتكرر قد يؤدي إلى محاولة ثانية بينما تكون الأولى قد نجحت.
من العادات المفيدة أن أراجع اسم الحساب أو المستفيد في كل دفعة جديدة، حتى لو كان المبلغ صغيرًا. بعض المستخدمين يظنون أن المدفوعات الصغيرة لا تستحق التدقيق، لكن تكرار مبالغ قليلة إلى جهة خاطئة يظل خسارة حقيقية. أستخدم الأسماء المحفوظة أو جهات الاتصال لتقليل الكتابة، لا لإلغاء المراجعة.
الإصدار الحالي هو 4.0.29، ويعمل التطبيق على أجهزة تبدأ من Android 7.0. هذا يجعله مناسبًا لعدد كبير من الهواتف التي لا تعمل بأحدث إصدار من النظام. مع ذلك، أحرص على تحديث التطبيق من مصدر موثوق عندما يتوفر تحديث رسمي، وأتجنب تثبيت نسخ معدلة أو مشاركة الهاتف أثناء عملية الدفع. في تطبيق مالي، مصدر التثبيت وسلامة الجهاز جزء من التجربة، وليس تفصيلًا منفصلًا عنها.
هناك إعداد آخر أتعامل معه بعناية: بيانات الاتصال التي أستخدمها في الدفع. إذا كنت على شبكة عامة أو اتصال غير مستقر، أؤجل العملية عندما يكون ذلك ممكنًا، أو أنتظر ظهور نتيجة واضحة بدل إعادة المحاولة فورًا. هذا ليس عيبًا خاصًا بـ BHIM، لكنه يظهر بوضوح في تطبيقات الدفع لأن المستخدم قد يعتقد أن عدم تغير الشاشة يعني فشل العملية.
اختصارات وعادات تسرّع الدفع دون تهور
أسرع مستخدم لـ BHIM ليس من يضغط بأكبر سرعة، بل من يقلل عدد القرارات أثناء العملية. أحتفظ بقائمة ذهنية بالدفعات المتكررة، مثل فاتورة أو شحن أو تحويل شهري، وأراجع بياناتها قبل موعدها بدل البحث عنها تحت ضغط. عندما تتغير قيمة الفاتورة، أتعامل مع الرقم الجديد على أنه معلومة يجب فحصها، لا مجرد خانة أملؤها تلقائيًا.
في الدفع لدى المتاجر، أجهز المبلغ قبل فتح التطبيق وأتأكد من أن الشاشة لا تعرض عملية قديمة أو مستفيدًا سابقًا. بعد المسح أو إدخال بيانات الدفع، أقرأ الاسم والمبلغ مرة واحدة بتركيز. هذه العادة توفر وقتًا أكثر من التنقل العشوائي بين الخيارات، وتقلل احتمال الدفع مرتين إذا تأخر الرد.
لتحويل المال إلى شخص أعرفه، أستخدم مسارًا ثابتًا: أختار المستفيد، أدخل المبلغ، أراجع الاسم، ثم أؤكد. لا أخلط بين التحويل والدفع عبر رمز متجر لمجرد أن كليهما يعتمد على UPI. معرفة المسار المناسب لكل موقف تجعل الاستخدام أسرع، خصوصًا عندما يكون الهاتف بطيئًا أو الاتصال غير مثالي.
من الحيل العملية أن أفصل بين لحظة إدخال البيانات ولحظة التحقق. أكتب المبلغ أو رقم الخدمة، ثم أتوقف ثانية لأقارنه بما يظهر في الفاتورة أو الرسالة الأصلية. هذا التوقف القصير مهم عند إعادة الشحن، لأن اسم الخدمة وحده لا يكفي لتأكيد أن الرقم صحيح. وهو مفيد كذلك عند الدفع لشخص يحمل اسمًا مشابهًا لاسم مستفيد آخر.
أستخدم سجل المعاملات كأداة متابعة، لا كبديل عن تطبيق الميزانية. بعد يوم مزدحم بالدفعات، أراجع العمليات لأتأكد من عدم وجود عملية معلقة أو مكررة. وإذا احتجت إلى الرجوع إلى دفعة سابقة، أحتفظ بالتفاصيل المهمة من داخل السجل أو من إشعار البنك وفق ما أحتاجه، بدل الاعتماد على الذاكرة.
ميزة BHIM بالنسبة لي أنه لا يدفعني باستمرار إلى إنفاق إضافي لمجرد وجود عرض أو مكافأة. هذا يجعله مناسبًا لمن يريد الدفع ثم الانتهاء. لكن الجانب الآخر أن المستخدم الذي يختار تطبيقًا آخر بسبب نقاط المكافآت أو الخصومات قد لا يحصل على السبب نفسه للانتقال إليه. هنا يجب أن أقرر بوضوح: هل الأولوية للبساطة والاعتماد على UPI، أم للفوائد الإضافية التي تقدمها بعض التطبيقات المنافسة؟
مقارنته بالمحافظ الرقمية تكشف فرقًا مهمًا. المحفظة قد تكون مريحة عندما أريد رصيدًا منفصلًا للعروض أو المصروفات الصغيرة، بينما BHIM يناسبني عندما أريد الدفع من الحساب البنكي عبر UPI. أما التطبيقات المصرفية، فقد تمنحني رؤية أوسع للحسابات والتحويلات البنكية، لكنها قد تكون أثقل في الاستخدام اليومي. لذلك لا أراه بديلًا إلزاميًا عن كل شيء؛ أراه أداة دفع مباشرة يمكن أن تكمل التطبيق البنكي بدل أن تلغيه.
الحدود التي ينبغي فهمها قبل جعله التطبيق الوحيد
أهم حد عملي هو أن تجربة الدفع لا تعتمد على واجهة BHIM وحدها. إذا كان البنك يواجه مشكلة أو كانت الشبكة ضعيفة، فقد تتأخر النتيجة حتى لو كان التطبيق يعمل بصورة طبيعية. لهذا لا أكرر العملية فورًا عند ظهور تأخير. أتحقق أولًا من حالة المعاملة، ثم أقرر هل أحتاج إلى المحاولة مرة أخرى. هذه العادة تمنع الخصم المزدوج وتقلل الارتباك.
الحد الثاني يتعلق بالاعتماد على الهاتف. إذا كان الجهاز مغلقًا أو بطاريته فارغة أو لا أستطيع الوصول إلى رمز UPI PIN، فلن تنقذني بساطة التطبيق. أحتفظ بوسيلة دفع بديلة في المواقف التي لا أضمن فيها الاتصال أو الطاقة، خصوصًا أثناء السفر أو عند دفع مبلغ مهم. هذا ليس انتقاصًا من التطبيق؛ بل تذكير بأن الدفع الرقمي يحتاج إلى خطة احتياطية.
لا أنصح به وحده لمن يريد إدارة مالية متقدمة. إذا كان هدفك تتبع الفئات، أو تحليل الاشتراكات، أو مراقبة الإنفاق على مدى طويل، فستحتاج إلى أداة أخرى. كذلك، من يعتمد على العروض الترويجية أو استرداد النقود قد يفضل تطبيقًا يضع هذه المزايا في مركز التجربة. BHIM أكثر فائدة عندما تكون الأولوية لعملية UPI الواضحة، لا لحزمة خدمات تسويقية واسعة.
أما المستخدم قليل الخبرة، فقد يحتاج إلى وقت لفهم الفرق بين رمز الهاتف ورمز UPI PIN، وبين نجاح إرسال الطلب وظهور الخصم فعليًا. لا أرى هذا سببًا لرفض التطبيق، لكنني لا أبدأ باستخدامه في دفعة عاجلة قبل تجربة مسار صغير وفهم الشاشات الأساسية. تعليم أحد أفراد العائلة هذه النقاط أفضل من تنفيذ كل دفعة نيابة عنه، لأن الاستقلال في الدفع يعتمد على معرفة ما يجب مراجعته.
هناك أيضًا موقف لا يكون فيه التطبيق الخيار الأفضل: عندما أحتاج إلى خدمات الحساب البنكي نفسها، مثل إدارة منتجات مصرفية أو الحصول على صورة شاملة للأرصدة. في هذه الحالة أعود إلى تطبيق البنك. وعندما أحتاج إلى شراء متكرر مع مزايا مرتبطة بمنصة معينة، أختار المنصة التي تقدم تلك المزايا. قوة BHIM تظهر عندما تكون العملية المطلوبة محددة ومباشرة، لا عندما أحاول إجباره على أداء دور نظام مالي كامل.
هل يستحق أن يكون جزءًا ثابتًا من روتين الدفع؟
بعد استخدامه بهذه الطريقة، أراه مناسبًا لمن يريد تطبيقًا مجانيًا للدفع عبر UPI وإعادة الشحن وتسديد الفواتير دون ازدحام كبير. وجوده الواسع وتقييمه المرتفع نسبيًا يطمئنان المستخدم الجديد، لكن القيمة الحقيقية بالنسبة لي تأتي من الروتين: اختيار الحساب الصحيح، مراجعة المستفيد، عدم تكرار العملية أثناء التأخير، وفحص السجل بعد الدفعات المهمة.
أوصي به لصاحب متجر أو مستخدم عادي يريد استقبال أو إرسال دفعات بطريقة مباشرة، ولمن يفضل أداة لا تعتمد على العروض حتى تكون مفيدة. كما أراه خيارًا جيدًا للهاتف الأقدم نسبيًا بفضل دعمه لإصدارات Android ابتداءً من 7.0. أما من يريد ميزانية شخصية، أو مكافآت كثيرة، أو خدمات مصرفية متكاملة، فالأفضل أن يستخدمه بجانب تطبيق آخر أو يختار حلًا أكثر شمولًا.
الخلاصة التي خرجت بها هي أن أفضل طريقة لاستخدام BHIM هي بناء عادات تحقق قصيرة وثابتة، لا البحث عن اختصارات تلغي المراجعة. التطبيق ينجح في مهمته عندما أستخدمه كأداة دفع مركزة: أفتح، أتحقق، أؤكد، ثم أراجع النتيجة. إذا كان هذا هو ما تحتاجه، فسيكون إضافة عملية إلى هاتفك. وإذا كنت تنتظر منه أن يحل محل البنك والمحفظة ومدير الميزانية في وقت واحد، فحدوده ستظهر بسرعة.
بالنسبة لي، هذه الموازنة تجعله تطبيقًا يستحق الاحتفاظ به حتى مع وجود بدائل أخرى. ليس لأنه يقدم أكبر عدد من الخدمات، بل لأنه يحافظ على مسار واضح للمدفوعات اليومية. ومع الانتباه إلى الحساب المستعمل، والاتصال، وحالة المعاملة، يمكن أن يصبح جزءًا موثوقًا من روتين الدفع دون أن يتحول إلى مصدر ارتباك أو اعتماد مبالغ فيه.
أبرز المزايا
- يدعم التحويلات الفورية عبر UPI بين معظم البنوك الهندية.
- يسمح بالدفع باستخدام رمز QR في المتاجر والخدمات المختلفة.
- يوفر سجلًا واضحًا للمعاملات مع إشعارات فورية بالدفع.
- يتيح طلب الأموال من جهات الاتصال دون الحاجة إلى مشاركة بيانات مصرفية.
- يعمل بواجهة بسيطة ومناسبة للمستخدمين الجدد في المدفوعات الرقمية.
القيود
- يتطلب رقم هاتف هنديًا وحسابًا مصرفيًا مرتبطًا بخدمة UPI.
- قد تتعطل المعاملات عند ضعف الإنترنت أو وجود مشكلات في الخوادم.
- توافر بعض الميزات يختلف حسب البنك المرتبط بالتطبيق.
- لا يناسب المستخدمين خارج الهند بسبب اعتماده على النظام المصرفي المحلي.
- قد تُفرض رسوم من البنك أو مزود الخدمة على بعض أنواع المعاملات.
الأسئلة الشائعة
ما هو تطبيق BHIM Bharat's Own Payments App، وما الخدمات التي يقدمها؟
تطبيق BHIM هو محفظة ومنصة دفع رقمية هندية تتيح إرسال الأموال واستلامها مباشرة من الحساب البنكي عبر نظام UPI. بعد ربط الحساب ورقم الهاتف، يمكن للمستخدم تحويل الأموال باستخدام رقم UPI أو رقم الهاتف أو رمز QR، كما يستطيع دفع الفواتير وإجراء بعض المدفوعات لدى المتاجر. تختلف الخدمات المتاحة حسب البنك والإصدار والمنطقة.
هل يحتاج تطبيق BHIM إلى حساب بنكي ورقم هاتف هندي؟
نعم، يعتمد التطبيق على ربط حساب بنكي يدعم خدمة UPI، كما يجب أن يكون رقم الهاتف المستخدم مسجلاً لدى البنك نفسه لاستكمال التحقق. يحتاج التطبيق عادةً إلى إرسال رسالة نصية للتحقق من الرقم، لذلك يجب توفر رصيد كافٍ للرسائل والاتصال بالشبكة. لا يُعد التطبيق مناسباً غالباً للمستخدمين الذين لا يملكون حساباً بنكياً هندياً مؤهلاً.
هل استخدام BHIM آمن، وكيف يحمي بيانات وعمليات المستخدم؟
يستخدم BHIM آليات تحقق مرتبطة برقم الهاتف والجهاز، إضافة إلى رقم UPI السري الذي يُطلب عادةً لتأكيد التحويلات. مع ذلك، تبقى سلامة الحساب مسؤولية المستخدم؛ فلا ينبغي مشاركة الرقم السري أو رمز التحقق أو بيانات البطاقة مع أي شخص. يُفضّل تنزيل التطبيق من المتجر الرسمي، وتجنب الروابط المشبوهة، ومراجعة اسم المستلم والمبلغ قبل تأكيد الدفع.
هل توجد رسوم على التحويلات أو المدفوعات عبر تطبيق BHIM؟
قد تكون معاملات UPI الأساسية مجانية للمستخدم في كثير من الحالات، لكن الرسوم ليست ثابتة لكل العمليات أو البنوك. يمكن أن تفرض الجهة البنكية رسوماً على بعض الخدمات، مثل شحن الهاتف أو دفع فواتير معينة أو استخدام بطاقات محددة، وقد تُطبق رسوم من مزود الخدمة. لذلك يُنصح بقراءة تفاصيل العملية داخل التطبيق ومراجعة سياسة البنك قبل إتمام الدفع.
ماذا أفعل إذا فشل التحويل أو تم خصم المبلغ ولم يصل إلى المستلم؟
ابدأ بفحص سجل المعاملات لمعرفة حالة العملية، ثم انتظر قليلاً إذا كانت الحالة معلقة، لأن بعض التحويلات تحتاج وقتاً للتحديث بسبب البنك أو الشبكة. لا تكرر الدفع فوراً حتى لا تُرسل المبلغ مرتين. إذا بقيت المشكلة، استخدم خيار المساعدة أو تقديم شكوى داخل التطبيق، واحتفظ برقم العملية ولقطات الشاشة، ثم تواصل مع البنك إذا لم تتم معالجة المبلغ أو إرجاعه.


